تأکید بر تابآوری و بازسازی؛ اولویت راهبردی صنعت فولاد پس از وقایع اخیر
گزارش اتاق بازرگانی تهران، بازسازی زیرساختها و تقویت تابآوری زنجیره تولید را اولویت اصلی صنعت فولاد کشور پس از حملات اخیر اعلام کرد.

گزارش اتاق بازرگانی تهران، بازسازی زیرساختها و تقویت تابآوری زنجیره تولید را اولویت اصلی صنعت فولاد کشور پس از حملات اخیر اعلام کرد.
گزارش معاونت مطالعات اقتصادی و آیندهپژوهی اتاق بازرگانی تهران، با بررسی تأثیرات حملات اخیر بر صنعت فولاد، ضمن اشاره به اختلال در بخشی از ظرفیت تولید، بر ضرورت بازسازی زیرساختها، تقویت تابآوری زنجیره تولید و اصلاح چالشهای ساختاری برای بازگشت این صنعت به مسیر توسعه تأکید کرد. این گزارش راهکارهایی در حوزه مدیریت بحران، توسعه زیرساختها و حمایت از واحدهای تولیدی برای کاهش اثرات شوکهای آینده ارائه میدهد.
صنعت فولاد ایران که با تولید سالانه حدود 31.9 میلیون تن، جایگاه دهم تولیدکنندگان جهان را در اختیار دارد، پیش از این نیز با چالشهایی چون ناترازی در زنجیره ارزش، محدودیتهای انرژی، ضعف زیرساختها، فاصله اهداف برنامهای با عملکرد واقعی، قیمتگذاری دستوری و تحریمها دست و پنجه نرم میکرده است؛ عواملی که به گفته نویسندگان گزارش، آسیبپذیری این صنعت را افزایش داده است.
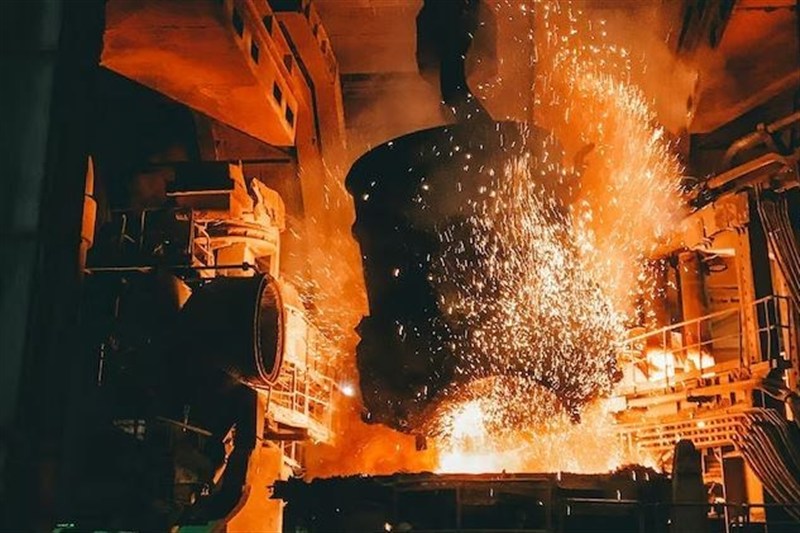
حملات به مجتمعهای بزرگ فولادی مانند فولاد مبارکه و فولاد خوزستان، به بخشی از زیرساختهای تولید و نیروگاهی این واحدها خسارت وارد کرده و منجر به توقف کامل یا جزئی خطوط تولید شده است. برآوردهای اولیه حاکی از کاهش تقریبی 10 میلیون تن ظرفیت تولید سالانه فولاد کشور است که معادل 25 تا 30 درصد ظرفیت تولید ایران تخمین زده میشود.
این کاهش ظرفیت تولید، تنها به صنعت فولاد محدود نخواهد شد و از طریق صنایع پاییندستی، بخشهایی مانند ساختمان، خودرو، لوازم خانگی و صنایع فلزی را نیز تحت تأثیر قرار خواهد داد. در نتیجه، افزایش هزینههای تولید، رشد قیمت کالاها و تشدید تورم ناشی از فشار هزینه، از پیامدهای اصلی این وضعیت به شمار میروند.
از منظر تجارت خارجی، افت تولید و صادرات فولاد میتواند به کاهش منابع ارزی کشور منجر شده و جایگاه ایران را در بازارهای صادراتی تضعیف کند. ایران با صادرات حدود 10.8 میلیون تن فولاد در سالهای اخیر، در میان صادرکنندگان مهم این محصول قرار داشته و هرگونه کاهش عرضه، علاوه بر بازار داخلی، بر تراز تجاری غیرنفتی نیز اثرگذار خواهد بود.
اختلال در فعالیت شرکتهای بزرگ فولادی، اشتغال مستقیم بیش از 50 هزار نفر و اشتغال غیرمستقیم چند میلیون نفر در زنجیره وابسته را تحت تأثیر قرار داده و فشار بیشتری بر بازار کار وارد خواهد کرد.
این گزارش، سهم صنعت فولاد از تولید ناخالص داخلی را حدود 4.5 تا 5 درصد برآورد کرده و تأکید دارد هرگونه کاهش تولید در این بخش، به دلیل پیوند گسترده آن با سایر صنایع، آثار سرریز قابل توجهی بر رشد اقتصادی خواهد داشت.
در نهایت، گزارش ضمن تأکید بر ضرورت بازسازی زیرساختهای آسیبدیده، پیشنهادهایی از جمله مدیریت متمرکز بحران، حمایت از واحدهای کوچک و متوسط، کاهش تمرکز تولید در چند بنگاه بزرگ، توسعه زیرساختهای انرژی و لجستیک، اصلاح نظام قیمتگذاری و حرکت به سمت الگوی تولید غیرمتمرکز را برای افزایش تابآوری صنعت فولاد ارائه کرده است. نویسندگان بر این باورند که شوک ناشی از حملات، بیش از آنکه صرفاً یک بحران مقطعی باشد، لزوم اصلاحات ساختاری در صنعت فولاد را برجسته ساخته است.